A portaria do SBCE saiu e a Etapa 1 mudou
A Portaria SEMC/MF nº 3.199/2026 fechou o calendário de MRV do SBCE. Vidro, mineração e parte da química entram já em 2027. Veja o que mudou e o que sua empresa precisa entregar.
Em 28 de outubro, a Secretaria Extraordinária do Mercado de Carbono (SEMC), do Ministério da Fazenda, assinou a Portaria nº 3.199/2026. Ela fixa o cronograma das obrigações de monitoramento, relato e verificação (MRV) do Sistema Brasileiro de Comércio de Emissões (SBCE). Em agosto, publicamos aqui a leitura da minuta que estava em consulta pública. O texto final chegou diferente.
A consulta recebeu 938 contribuições, e o resultado mexeu na lista de quem começa primeiro. Vidro e parte da mineração e da química, previstos para 2029, agora entram em 2027. Menos de três semanas depois, a SEMC abriu a consulta seguinte, que define o que exatamente será medido em cada setor da Etapa 1. O SBCE ganhou data e, agora, ganha escopo.
O que mudou entre a minuta e o texto final
- Vidro foi antecipado para a Etapa 1.
- Mineração e química foram divididas entre as Etapas 1 e 2. Mineração de minério de ferro e de bauxita e segmentos da química de base, como amônia, eteno, ácido nítrico e cloreto de vinila, entram em 2027.
- Refino de petróleo passou para a Etapa 2.
- Transporte aéreo saiu do cronograma em etapas. Continua no SBCE, mas com MRV coordenado com a ANAC, para evitar dupla regulação.
- Resíduos e esgoto também saíram do cronograma e terão tratamento regulatório próprio.
- Os códigos CNAE ficaram mais específicos, e a atividade regulada vale mesmo quando aparece no CNAE secundário do estabelecimento.
Esse último ponto merece atenção. Olhar só para o CNAE principal da empresa deixou de ser suficiente para saber se ela está dentro ou fora. Uma unidade que produz amônia ou vidro como atividade secundária pode estar no escopo.
Quem entra em cada etapa
Etapa 1, com plano de monitoramento em 2027: alumínio; ferro e aço em usinas integradas; cimento; exploração e produção de petróleo e gás natural; segmentos da indústria química; mineração de minério de ferro e de bauxita; papel e celulose; e vidro.
Etapa 2, com início até 2029: cerâmica; ferro e aço em usinas semi-integradas; demais atividades da química e da mineração; alimentos e bebidas; refino de petróleo; e setor elétrico.
Etapa 3, com início até 2031: transporte rodoviário, ferroviário e aquaviário.
O ciclo continua começando pelo plano de monitoramento
A sequência dentro de cada etapa se manteve:
- Ano 1: a empresa submete o plano de monitoramento ao órgão gestor do SBCE, para análise e aprovação.
- Ano 2: começa a medir emissões e remoções conforme o plano aprovado.
- Ano 3 em diante: segue medindo e entrega o relatório de emissões e remoções do ano anterior, com verificação independente.
O formato, o conteúdo mínimo e os prazos de entrega virão em ato próprio do órgão gestor, publicado com pelo menos 150 dias de antecedência do início de cada obrigação. Na prática, a regra detalhada pode chegar com cerca de cinco meses de folga. É pouco tempo para organizar dados que hoje estão espalhados entre planilhas, áreas e unidades.
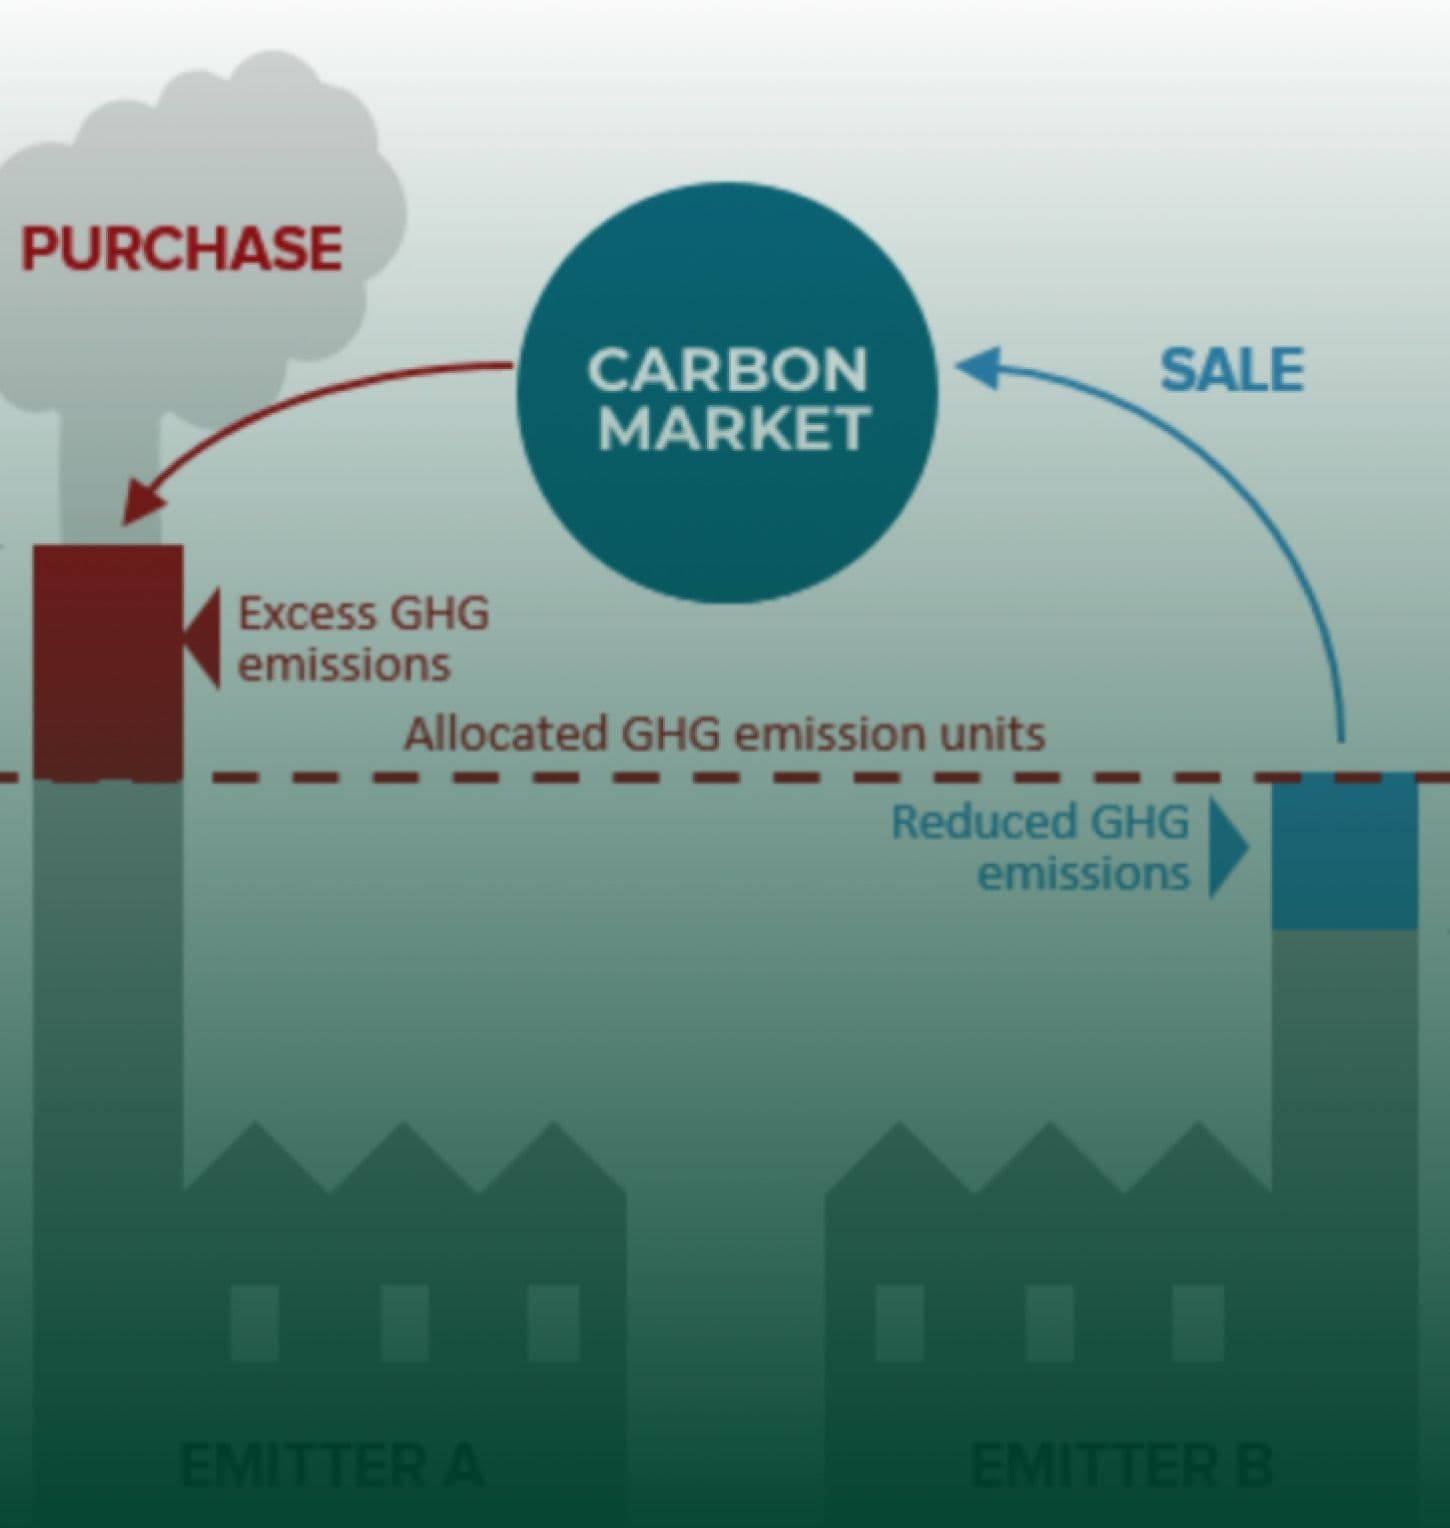
A Fazenda reforça que esta fase não impõe limite de emissão nem custo. É verdade. Mas é nela que se forma o histórico de dados que vai sustentar a alocação de cotas lá na frente.
A nova consulta mostra o que vai ser medido
A portaria publicada definiu quem entra e quando. Faltava dizer o quê. Essa é a função da minuta que a SEMC colocou em consulta pública em novembro, com contribuições até 16 de dezembro de 2026. Ela lista, para cada setor da Etapa 1, as atividades, as fontes e os gases regulados. Alguns exemplos:
- Cimento: produção de clínquer, com CO₂.
- Alumínio: refino de alumina e redução eletrolítica, com CO₂ e PFCs.
- Ferro e aço: produção de coque, de ferro-gusa em alto-forno e de aço por conversão a oxigênio, com CO₂.
- Papel e celulose: produção de celulose, com CO₂, CH₄ e N₂O.
- Química: amônia, eteno, ácidos nítrico e adípico, cloreto de vinila e outros, com CO₂ e, em alguns casos, N₂O, CH₄ e HFCs.
Há uma escolha de desenho importante aqui. O SBCE propõe cobrir só as fontes listadas, diferente do sistema europeu, que inclui toda a combustão da instalação depois que o limiar é ultrapassado. Segundo a nota técnica da SEMC, essas fontes concentram de 85% a 95% das emissões de cada setor.
O efeito para a empresa é duplo. O escopo fica mais enxuto, mas a exigência de precisão sobe exatamente onde está o grosso das emissões. Além disso, a minuta pede que o próprio regulado proponha, no plano de monitoramento, como enquadrar processos que não se encaixam perfeitamente nas definições, sem reduzir a cobertura prevista. Quem conhece bem a própria operação escreve um plano melhor.
Os limiares continuam os mesmos
A régua vem da Lei nº 15.042/2024 e não mudou. Instalações que emitem a partir de 10 mil toneladas de CO₂e por ano entram nas obrigações de MRV. Acima de 25 mil tCO₂e por ano, também passam a entregar cotas, quando o Plano Nacional de Alocação entrar em vigor, a partir de 2030.
Segundo a Fazenda, isso alcança menos de 1% dos CNPJs do país. São poucas empresas, mas estão entre as maiores emissoras da economia brasileira, e muitas delas são fornecedoras de cadeias inteiras.
Na mesma semana, o CBAM deu mais um motivo para medir bem
Em 16 de novembro, a Comissão Europeia adotou o Regulamento de Execução (UE) 2026/2498. Ele define como o preço de carbono já pago fora da União Europeia pode ser descontado do CBAM, o mecanismo que cobra pelo carbono embutido em produtos importados pelo bloco. Em maio, comentamos aqui a proposta. Agora a regra está fechada.
- O desconto vale para sistemas de preço de carbono obrigatórios, que alcancem todos os operadores do setor e tratem igualmente o mercado interno e a exportação.
- A comprovação exige evidência certificada por verificador acreditado. Como alternativa, o declarante pode usar valores padrão por país, que a Comissão vai publicar.
- Créditos de carbono só contam se forem autorizados sob o Artigo 6 do Acordo de Paris, com limite de 10% das emissões cobertas pelo mecanismo de preço.
- A primeira declaração anual do CBAM vence em 30 de setembro de 2027.
A sobreposição com o SBCE é direta. Aço, alumínio e cimento estão na Etapa 1 do mercado brasileiro e entre os produtos cobertos pelo CBAM. O SBCE ainda não tem preço de carbono, então hoje não há o que descontar. Mas o caminho para que um preço doméstico futuro seja reconhecido lá fora passa pelo mesmo ponto: dado de emissão medido, rastreável e verificável.
O que a sua empresa pode fazer agora
- Confirmar o enquadramento. Cruzar o CNAE principal e os secundários de cada estabelecimento com os anexos da portaria e estimar as emissões por instalação frente ao limiar de 10 mil tCO₂e.
- Mapear as fontes listadas. Comparar o que a minuta de atividades, fontes e gases exige com o que o inventário atual já mede, e em que nível de detalhe.
- Avaliar a contribuição na consulta. O prazo vai até 16 de dezembro. Definições de fonte e de fronteira da instalação são exatamente o tipo de detalhe que muda o alcance da regra para uma operação específica.
- Para quem exporta, cruzar com o CBAM. Calcular as emissões embutidas por produto e entender quanto da conta pode ser reduzido com dado primário em vez de valor padrão.
O próximo passo
O inventário corporativo de emissões não é o plano de monitoramento. Um olha para a empresa como um todo; o outro olha para fontes específicas de cada instalação. Mas o inventário é a base do plano. Empresas que já mantêm inventário anual, com dado primário e origem rastreável, chegam a 2027 com boa parte do trabalho feita. As demais vão descobrir que o gargalo não está no cálculo, e sim na origem do dado.
Com o Planton Genius, a coleta parte dos arquivos que a empresa já tem, e cada número fica ligado à sua evidência. É esse rastro que transforma um inventário em um plano de monitoramento defensável.
Se a sua empresa está em um dos setores da Etapa 1 ou da Etapa 2, converse com o time da Planton. Revisamos o estágio atual do seu inventário de emissões e mapeamos, com clareza, o que falta para chegar a um plano de monitoramento pronto para submissão.
Fontes
- Ministério da Fazenda. Mercado Regulado de Carbono define cronograma para que setores da indústria comecem a medir emissões, 29/10/2026.
- Portaria SEMC/MF nº 3.199, de 28 de outubro de 2026 (análises de Demarest e Lefosse).
- Mattos Filho. Mercado de carbono: iniciada consulta pública sobre regulação de atividades, fontes e gases no âmbito do SBCE, 16/11/2026 (minuta de portaria e Nota Técnica SEI nº 7848/2026/MF).
- Comissão Europeia. CBAM: Commission adopts rules on the recognition of carbon prices paid in non-EU countries, 16/11/2026 (Regulamento de Execução (UE) 2026/2498).
- Lei nº 15.042, de 11 de dezembro de 2024.